
UPI New Rule 2026: 15 अक्टूबर 2026 से कुछ Person-to-Merchant यानी P2M UPI लेनदेन पर 0.4% Merchant Discount Rate (MDR) लागू होगा। ₹2,000 तक के पात्र P2M भुगतान इस शुल्क से बाहर रहेंगे। वहीं ₹75,000 और उससे अधिक के लेनदेन पर MDR की अधिकतम सीमा ₹300 प्रति ट्रांजैक्शन होगी। Person-to-Person यानी P2P भुगतान इस शुल्क के दायरे में नहीं आएंगे।
सबसे अहम बात यह है कि MDR ग्राहक से सीधे लिया जाने वाला UPI चार्ज नहीं है। नए ढांचे में यह मर्चेंट की ओर से भुगतान प्रणाली में दिया जाने वाला शुल्क है। NPCI के अनुसार इसे ग्राहक पर डालने की अनुमति नहीं है।
₹6,000 के बिल पर कितना MDR बनेगा?
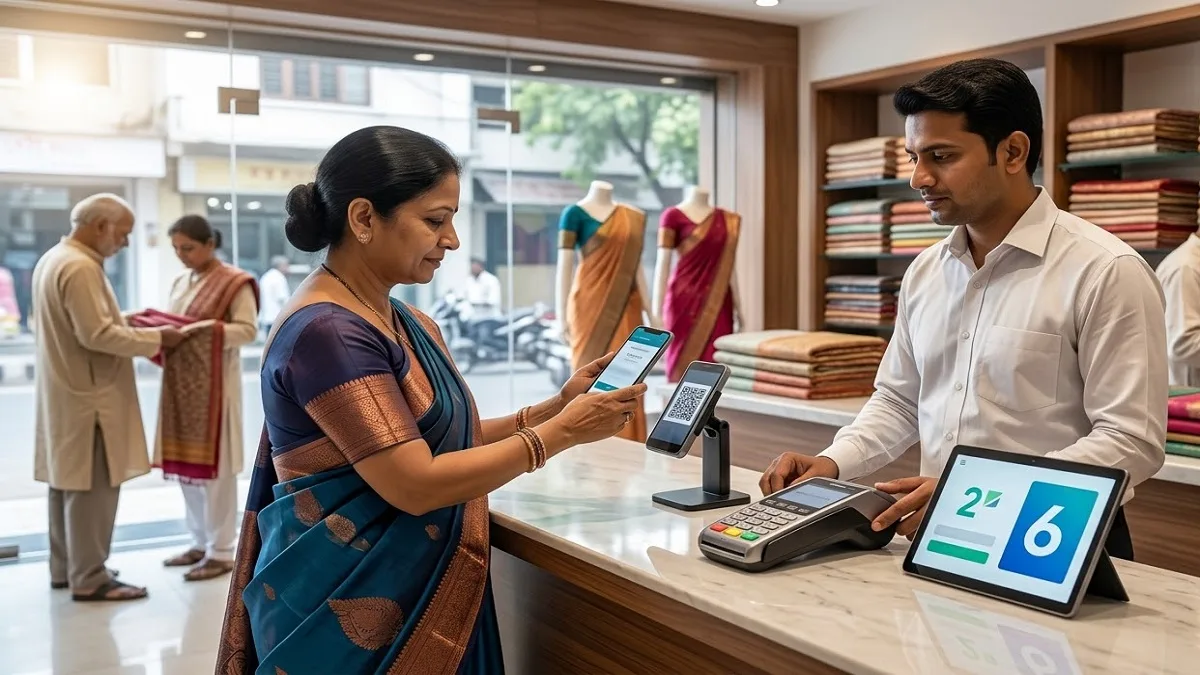
मान लीजिए किसी दुकान पर आपका बिल ₹6,000 है और भुगतान ऐसा P2M लेनदेन है जिस पर सामान्य 0.4% MDR लागू होता है। एक ही बार में ₹6,000 का भुगतान करने पर MDR ₹24 बनेगा।
गणना आसान है
6,000 × 0.4% = ₹24 यह रकम ग्राहक से अलग से लेने वाला शुल्क नहीं है। MDR मर्चेंट और भुगतान व्यवस्था के बीच लागू होने वाला शुल्क है।
क्या ₹6,000 को तीन हिस्सों में बांट सकते हैं?
यहीं से नया सवाल उठता है। अगर ₹6,000 का भुगतान तीन अलग-अलग ₹2,000 के ट्रांजैक्शन में किया जाए तो हर लेनदेन ₹2,000 की सीमा के भीतर होगा। उपलब्ध रिपोर्टों के मुताबिक मौजूदा ढांचे में एक ही बिल से जुड़े कई अलग-अलग भुगतानों को अनिवार्य रूप से जोड़ने का स्पष्ट प्रावधान नहीं है। इसलिए इस तरह के भुगतान पर MDR को लेकर एक संभावित अंतर पैदा होता है।
हालांकि, इसे MDR से बचने का पक्का या आधिकारिक तरीका नहीं माना जा सकता। बैंक, भुगतान सेवा प्रदाता और मर्चेंट अपनी भुगतान, हिसाब-किताब और सुरक्षा व्यवस्था के आधार पर ऐसे कई लेनदेन को अलग तरीके से संभाल सकते हैं।
क्या ऐसा करना गैरकानूनी है?
मौजूदा रिपोर्टिंग के अनुसार बड़े बिल को छोटे UPI ट्रांजैक्शन में बांटने पर कोई स्पष्ट अलग नियम नहीं है, जो सीधे इसे गैरकानूनी घोषित करता हो। लेकिन ग्राहक किसी मर्चेंट को कई अलग-अलग भुगतान स्वीकार करने के लिए मजबूर नहीं कर सकता। मर्चेंट अपनी अकाउंटिंग, भुगतान मिलान, रिफंड और सुरक्षा व्यवस्था के अनुसार एक ही भुगतान मांग सकता है।
इसके अलावा, कई छोटे ट्रांजैक्शन करने पर बैंक या UPI सिस्टम उन्हें अपने सुरक्षा और निगरानी नियमों के तहत देख सकते हैं। इसलिए हर स्थिति में ऐसा भुगतान सफल होगा, यह मानकर नहीं चलना चाहिए।
MDR ग्राहक देगा या मर्चेंट?
नए ढांचे में MDR मर्चेंट की तरफ से देय शुल्क है। ग्राहक से इसे अलग से वसूलने की अनुमति नहीं है। यानी ₹6,000 का बिल होने पर ग्राहक को केवल MDR के नाम पर अतिरिक्त ₹24 देने के लिए नहीं कहा जा सकता। हालांकि, मर्चेंट की कुल लागत और कीमत तय करने की अपनी अलग व्यावसायिक व्यवस्था हो सकती है। इसलिए MDR को सीधे ग्राहक से “UPI चार्ज” के रूप में लेना और किसी उत्पाद या सेवा की कीमत तय करना दो अलग बातें हैं।
किन UPI पेमेंट पर MDR नहीं लगेगा?
15 अक्टूबर से लागू ढांचे में ₹2,000 तक के पात्र P2M भुगतान MDR से बाहर रहेंगे। P2P यानी एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले UPI भुगतान भी MDR के दायरे में नहीं आएंगे। कुछ विशेष श्रेणियों और छोटे मर्चेंट के लिए अलग प्रावधान भी हैं। इसलिए हर UPI भुगतान पर 0.4% शुल्क लगेगा, ऐसा नहीं है। MDR मुख्य रूप से तय शर्तों वाले P2M लेनदेन पर लागू होगा।
15 अक्टूबर से क्या बदलेगा?
सीधे शब्दों में समझें तो नया नियम तीन बातों पर केंद्रित है।
- ₹2,000 तक के पात्र P2M UPI भुगतान पर MDR नहीं।
- ₹2,000 से ज्यादा के पात्र P2M भुगतान पर सामान्य दर 0.4%।
- ₹75,000 या उससे ज्यादा के लेनदेन पर MDR अधिकतम ₹300 प्रति ट्रांजैक्शन।
P2P UPI भुगतान इस व्यवस्था से बाहर रहेंगे। ग्राहकों से MDR सीधे वसूलने की भी अनुमति नहीं है। इसलिए ₹6,000 के बिल के मामले में एकमुश्त भुगतान पर गणना के हिसाब से ₹24 MDR बनता है, लेकिन यह ग्राहक द्वारा अलग से चुकाया जाने वाला शुल्क नहीं है। तीन ₹2,000 के भुगतान को लेकर मौजूदा रिपोर्टिंग में कोई स्पष्ट निषेध नहीं बताया गया है, फिर भी अंतिम व्यवहार मर्चेंट, बैंक और भुगतान व्यवस्था के नियमों पर निर्भर करेगा।