
Digital Rupee vs UPI: यूपीआई ने भारत में भुगतान का तरीका पूरी तरह बदल दिया है। मोबाइल से कुछ सेकंड में पैसे भेजना आज आम बात हो चुकी है। लेकिन इसी डिजिटल भुगतान व्यवस्था के बीच रिजर्व बैंक ऑफ इंडिया एक ऐसी नई व्यवस्था पर काम कर रहा है, जिसे डिजिटल रुपया यानी e₹ कहा जाता है। यह सामान्य डिजिटल बैंकिंग या यूपीआई का दूसरा नाम नहीं है, बल्कि रुपये का डिजिटल रूप है।
डिजिटल रुपया भारत की केंद्रीय बैंक डिजिटल मुद्रा यानी CBDC है। आसान भाषा में समझें तो यह कागज के नोट और सिक्कों की तरह ही रुपये का आधिकारिक रूप है, लेकिन इसका स्वरूप डिजिटल होगा। इसे रिजर्व बैंक जारी करता है और यह कानूनी मुद्रा है। इसे डिजिटल वॉलेट में रखा जा सकता है और व्यक्ति से व्यक्ति या दुकानदार को भुगतान किया जा सकता है।
UPI और डिजिटल रुपये में सबसे बड़ा अंतर
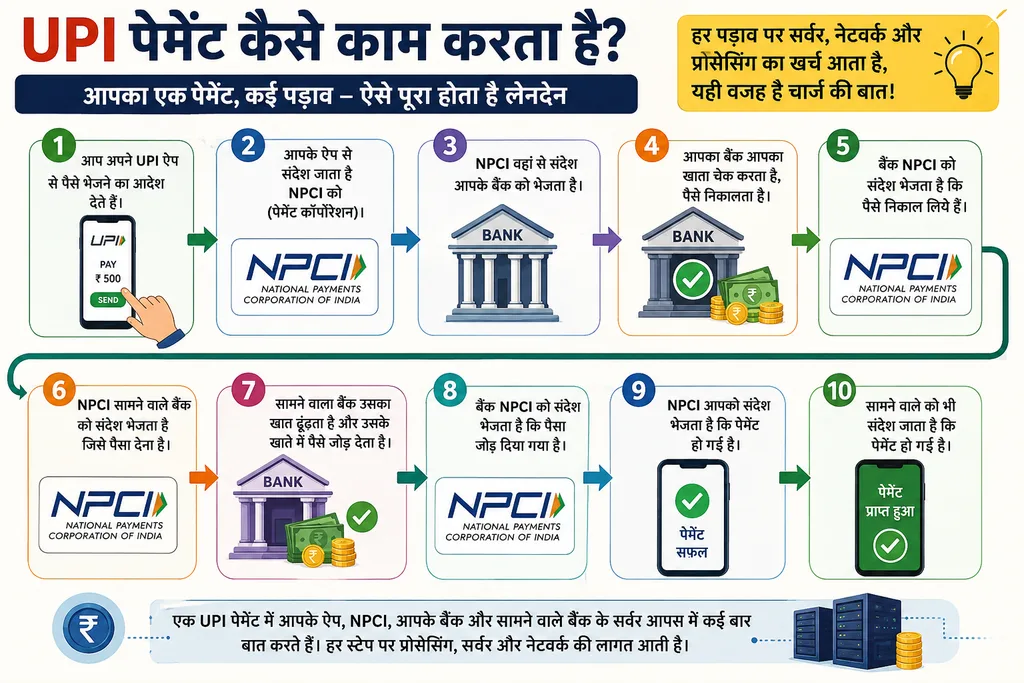
UPI और डिजिटल रुपया एक चीज नहीं हैं। UPI मुख्य रूप से अलग-अलग बैंक खातों के बीच तत्काल भुगतान कराने वाला माध्यम है, जबकि e₹ खुद डिजिटल मुद्रा है। UPI में आपके बैंक खाते से रकम निकलकर दूसरे व्यक्ति के बैंक खाते में पहुंचती है। इसके विपरीत डिजिटल रुपये को डिजिटल वॉलेट में रखा जा सकता है और वहीं से भुगतान किया जा सकता है।
डिजिटल रुपया कैसे काम करता है?
इसे ऐसे समझिए जैसे आपकी जेब में रखे नोट का डिजिटल संस्करण। आपके पास डिजिटल वॉलेट में 100, 200 या 500 रुपये हो सकते हैं। जरूरत पड़ने पर इन्हें किसी व्यक्ति या व्यापारी को भेजा जा सकता है। RBI के अनुसार e₹ वॉलेट बैंक और कुछ गैर-बैंक संस्थाओं के माध्यम से उपलब्ध हैं और इन्हें मोबाइल फोन पर इस्तेमाल किया जा सकता है।
क्या डिजिटल रुपये से बिना इंटरनेट भुगतान होगा?
यही डिजिटल रुपये की सबसे दिलचस्प खूबियों में से एक है। RBI फिलहाल ऐसे विकल्पों का परीक्षण कर रहा है जिनसे सीमित या बिना इंटरनेट कनेक्टिविटी वाले इलाकों में भी e₹ का इस्तेमाल किया जा सके। एक समाधान में दूरसंचार कनेक्टिविटी की जरूरत हो सकती है, जबकि दूसरे विकल्प में NFC तकनीक के जरिए लेन-देन का परीक्षण किया जा रहा है। इसलिए अभी इसे पूरी तरह हर जगह बिना इंटरनेट चलने वाली सुविधा कहना जल्दबाजी होगी।
डिजिटल रुपये में बैंक खाते की जरूरत नहीं होगी?
यहां एक महत्वपूर्ण बात समझना जरूरी है। फिलहाल भारत के रिटेल e₹ पायलट में वॉलेट खोलने की प्रक्रिया बैंक और गैर-बैंक प्रदाताओं के जरिए होती है। RBI के अनुसार अभी e₹ वॉलेट का जुड़ाव बचत खाते से किया जाता है, हालांकि भविष्य के लिए अलग-अलग ऑनबोर्डिंग मॉडल पर भी काम चल रहा है। इसलिए यह कहना सही नहीं होगा कि डिजिटल रुपये में बैंक की बिल्कुल जरूरत ही नहीं होगी।
डिजिटल रुपये की खासियत ?
डिजिटल रुपये की एक अहम संभावित सुविधा प्रोग्रामेबिलिटी है। इसका मतलब है कि किसी खास उद्देश्य के लिए जारी धन को निर्धारित शर्तों के साथ इस्तेमाल किया जा सके। RBI के अनुसार इसमें राशि को किसी खास समय, क्षेत्र, व्यापारी श्रेणी या विशेष व्यापारी से जोड़ने जैसी संभावनाओं का परीक्षण किया जा रहा है। इसका इस्तेमाल भविष्य में कुछ सरकारी लाभ और सब्सिडी योजनाओं में किया जा सकता है।
सब्सिडी में कैसे बदल सकता है तरीका?
मान लीजिए सरकार किसी योजना के तहत किसी लाभार्थी को एक खास उद्देश्य के लिए राशि देती है। सामान्य बैंक ट्रांसफर में पैसा खाते में पहुंचने के बाद उसका इस्तेमाल कई तरह से किया जा सकता है। प्रोग्रामेबल डिजिटल रुपये में, यदि संबंधित व्यवस्था लागू होती है, तो राशि को किसी तय उद्देश्य या श्रेणी से जोड़ा जा सकता है। हालांकि यह सुविधा अभी परीक्षण और संभावित उपयोग के स्तर पर है।
डिजिटल रुपया कब शुरू हुआ?
भारत में डिजिटल रुपये की तैयारी कई साल से चल रही है। RBI ने अक्टूबर 2022 में CBDC का कॉन्सेप्ट नोट जारी किया था। इसके बाद 1 नवंबर 2022 को थोक क्षेत्र और 1 दिसंबर 2022 को खुदरा क्षेत्र के डिजिटल रुपये का पायलट शुरू किया गया। रिटेल पायलट में ग्राहक और व्यापारी डिजिटल वॉलेट के जरिए लेन-देन कर सकते हैं।
क्या डिजिटल रुपया अभी इस्तेमाल किया जा सकता है?
हां, लेकिन यह अभी पायलट व्यवस्था के तहत उपलब्ध है, न कि हर व्यक्ति के लिए सामान्य नकदी की तरह पूरी तरह सार्वभौमिक रूप से लागू मुद्रा के रूप में। RBI के अनुसार चुनिंदा बैंक और गैर-बैंक संस्थाएं e₹ वॉलेट उपलब्ध करा रही हैं। डिजिटल रुपये से व्यक्ति-से-व्यक्ति और व्यक्ति-से-व्यापारी भुगतान किया जा सकता है।
UPI खत्म होगा या डिजिटल रुपया उसकी जगह लेगा?
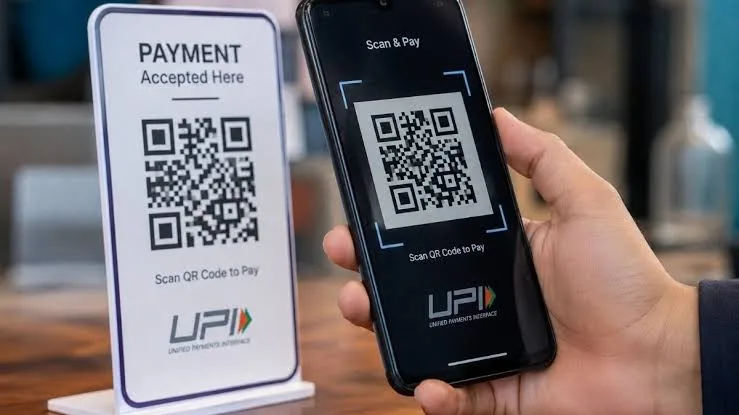
ऐसा मानना सही नहीं है। RBI ने डिजिटल रुपये और UPI के बीच आपसी उपयोग की सुविधा भी विकसित की है। e₹ से UPI QR कोड स्कैन करके भुगतान किया जा सकता है। यानी भविष्य में दोनों व्यवस्थाएं एक-दूसरे की जगह लेने के बजाय अलग-अलग जरूरतों के लिए साथ काम कर सकती हैं।
दुनिया में कहां तक पहुंचा डिजिटल करेंसी का काम?
दुनिया के कई केंद्रीय बैंक CBDC पर काम कर रहे हैं। BIS के 2024 सर्वे के अनुसार 93 केंद्रीय बैंकों में से 85 यानी करीब 91 प्रतिशत किसी न किसी रूप में रिटेल या थोक CBDC पर काम कर रहे थे। मई 2026 के Atlantic Council Tracker के अनुसार 146 देश और मुद्रा क्षेत्र CBDC की खोज कर रहे थे और 41 पायलट परियोजनाएं चल रही थीं।
डिजिटल रुपया UPI से कितना अलग?
तकनीकी रूप से दोनों की तुलना इस तरह करना सही नहीं है। UPI भुगतान का माध्यम और नेटवर्क है, जबकि डिजिटल रुपया केंद्रीय बैंक द्वारा जारी डिजिटल मुद्रा है। दोनों की भूमिका अलग है और RBI ने इन्हें आपस में जोड़ने की सुविधा भी विकसित की है।